1
ספורט אתגרי
טרקים, צלילה, גלישה, אומגה, סנפלינג, רפטינג, פאראגליידינג. לא נכלל בכיסוי הבסיסי כמעט באף פוליסה — צריך הרחבה מפורשת.
לקחת לכל תקופת הטיול ולא רק לשבוע של הצלילה. פציעה קורית ביום שלא תכננתם.
חמש חברות, אותו מחיר כמו באתר שלהן, ואני כסוכן המלווה בלי תוספת עלות. ההבדל האמיתי מתגלה לא ביום הרכישה — אלא ביום שבו משהו משתבש.
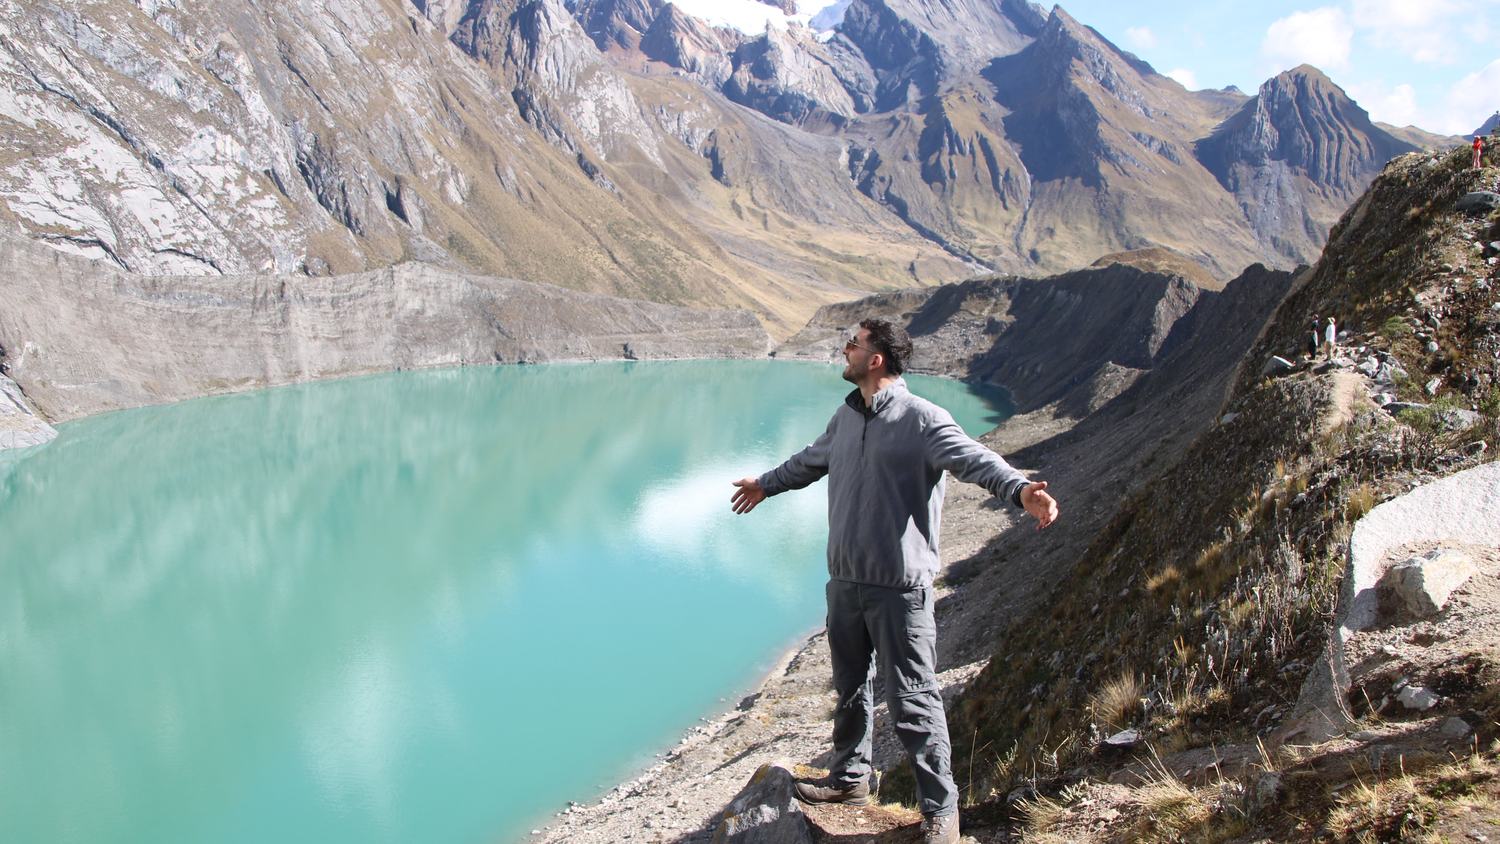
בישראל קופת החולים מכסה כמעט הכול. ברגע שיוצאים מהמדינה הכיסוי הזה נעלם, ורופא, אמבולנס או ניתוח יכולים להגיע לעשרות ואף מאות אלפי שקלים.
אלה לא מקרים תיאורטיים. אלה הדברים שחוזרים אצלי שוב ושוב — ותמיד מתברר שאפשר היה לסדר אותם בחמש דקות לפני שיצאו.
טרקים, צלילה, גלישה, אומגה, סנפלינג, רפטינג, פאראגליידינג. לא נכלל בכיסוי הבסיסי כמעט באף פוליסה — צריך הרחבה מפורשת.
לקחת לכל תקופת הטיול ולא רק לשבוע של הצלילה. פציעה קורית ביום שלא תכננתם.
הנהיגה בוייטנאם, בתאילנד ובבאלי היא הסיבה הכי שכיחה לתביעה גדולה — ובדיוק שם הכיסוי הכי נופל.
בלי רישיון אופנוע ישראלי תקף וקסדה, חברות רבות ידחו את התביעה. זה לא סעיף שמתווכחים עליו אחר כך.
לה פאס, קוסקו, מסלול האנפורנה, אוינו. חלק מהפוליסות מגבילות כיסוי מעל גובה מסוים.
אם המסלול עובר מעל 3,500 מטר — לוודא מראש שהגובה מכוסה, ושחילוץ הרים כלול.
אסתמה, סוכרת, אפילפסיה, בעיה לבבית, מצב נפשי מטופל — כל אלה דורשים הצהרה וחיתום, ולפעמים תוספת פרמיה.
לא להסתיר. הצהרה לא מדויקת היא העילה הכי נפוצה לביטול כיסוי בדיוק ברגע שצריך אותו.
הרבה פוליסות בנויות לחופשה, לא לטיול הגדול. יש כאלה שמגבילות משך, ויש שדורשות חזרה ארצית באמצע.
לסגור פוליסה לכל התקופה מראש. הארכה מחו״ל אפשרית רק בחלק מהחברות, ולפעמים בתנאים גרועים יותר.
מצלמה, לפטופ, GoPro, טלפון. כיסוי הכבודה הבסיסי לא מספיק לפריטים יקרים.
לשמור קבלות מהארץ. בלי הוכחת בעלות וערך, ההחזר יהיה חלקי במקרה הטוב.
בוחרים חברה, רוכשים ישירות מולה, ואני נרשם כסוכן המלווה שלכם — בלי תוספת עלות ובאותו מחיר שהייתם משלמים לבד. לא בטוחים מה מתאים? כתבו לי לפני שאתם קונים.
המחשבון משווה בין חמש החברות לפי היעד, התאריכים, הגילאים וההרחבות שאתה באמת צריך — ומראה את הפער במספרים.
למחשבון ההשוואה פספורטכארד
המומלץ שלי לטיול הגדול · לרכישה ←
 הראל
לרכישה ←
 הפניקס
לרכישה ←
 כלל
לרכישה ←
 מגדל
לרכישה ←
זה החלק שבשבילו באמת שווה שיהיה סוכן, ולא רק אתר.
לפני שמשלמים משהו ולפני שחותמים על משהו. גם בשלוש לפנות בוקר שעון ישראל.
אני מוודא לאיזה בית חולים ללכת ומול מי לתאם, כדי שהחברה תשלם ישירות במקום שתוציאו מהכיס.
סיכום רפואי, קבלות, דוח משטרה אם צריך. אני אומר בדיוק מה נדרש — חוסר במסמך אחד מעכב חודשים.
הגשה, השלמות, ואם סירבו — ערעור. אתם ממשיכים לטייל, אני מתעסק עם הבירוקרטיה.
המחיר נקבע לפי מספר הימים כפול מחיר ליום, ומושפע מהכיסויים שבחרתם, ממצב רפואי קיים ולעיתים מהיעד. הטווח לטיול ארוך נע בדרך כלל בין כמה מאות לכמה אלפי שקלים. חשוב לדעת: המחיר דרכי זהה למחיר באתר של החברה — הסוכן לא מייקר את הפוליסה.
מיד אחרי שסוגרים כרטיס טיסה. זה הרגע שבו כבר יש מה לבטח, ובו־זמנית עוד לא מאוחר מדי לכיסוי ביטול נסיעה. אל תחכו ליום הטיסה — פוליסה שנרכשת ברגע האחרון עלולה לא לכסות ביטול, ובחלק מהחברות יש תקופת המתנה.
לא. המחיר זהה לחלוטין למחיר באתר של חברת הביטוח. ההבדל הוא שיש לכם מישהו שמכיר את המסלול שלכם, שבודק שהכיסוי מתאים לו, ושזמין כשמשהו קורה — במקום מוקד שמתחלף בכל שיחה.
כותבים לי בוואטסאפ, בעברית, בכל שעה. אני אומר לכם מה לעשות עכשיו, לאיזה בית חולים ללכת, אילו מסמכים לאסוף ומה לא לחתום עליו. אחר כך אני מגיש ומנהל את התביעה מול החברה, כולל ערעור אם סירבו. אתם ממשיכים לטייל.
ביטוח הנסיעות מכסה ביטול או קיצור נסיעה מסיבות רפואיות בלבד — שלכם או של קרוב משפחה. ביטול כי התחרטתם, נפרדתם או שינית תוכניות אינו מכוסה. לזה יש מוצר נפרד (טריפ גרנטי), שאפשר לרכוש בנוסף.
לרוב לא לטיול הגדול. הכיסוי בכרטיסי אשראי מוגבל בדרך כלל למספר ימים קטן, לא כולל ספורט אתגרי, ולעיתים דורש שכרטיס הטיסה נרכש באותו כרטיס. שווה לבדוק את התנאים המדויקים לפני שסומכים עליו.
ספרו לי לאן אתם טסים, לכמה זמן ומה אתם מתכננים לעשות שם. תוך כמה שעות תדעו בדיוק מה נכון לכם — בלי התחייבות.